TJPR reconhece impenhorabilidade de pequenas propriedades rurais
Jurisprudência do STF e STJ preserva terrenos usados como fonte de subsistência familiar
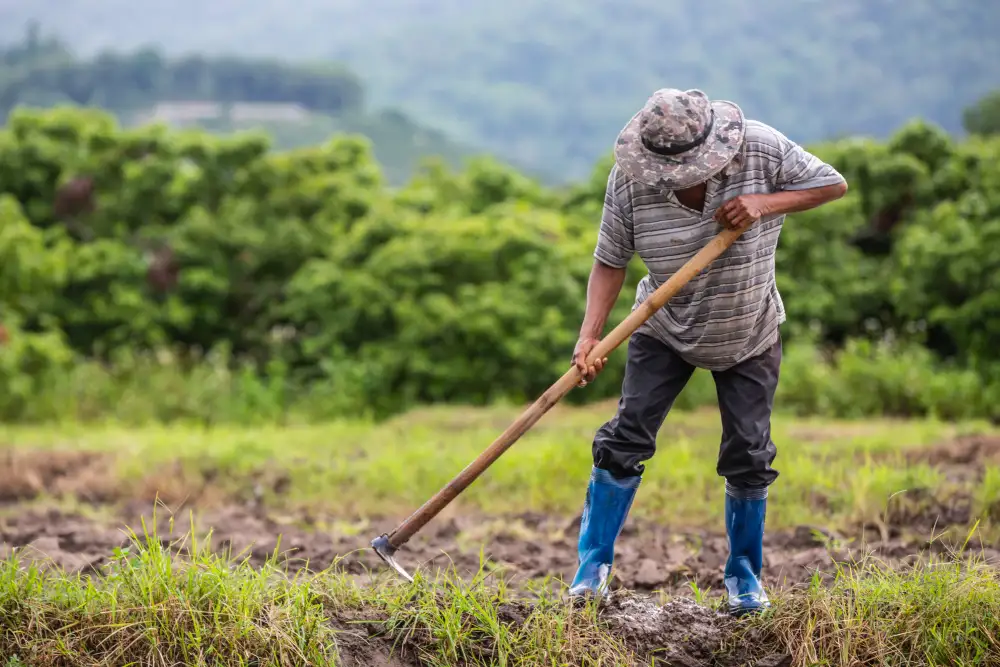
O Tribunal de Justiça do Estado do Paraná reconhece a impenhorabilidade de pequenas propriedades rurais usadas como fonte de subsistência para famílias. Diversas ações propostas no estado do Paraná solicitavam a penhora das áreas rurais, mas o Tribunal seguiu a jurisprudência do Supremo Tribunal Federal e do Superior Tribunal de Justiça, que reconhece a impenhorabilidade da pequena propriedade rural quando preenchidos os requisitos legais e constitucionais.
Um acórdão da 13ª Câmara Cível analisou um caso da Comarca de São Mateus do Sul em que ficou comprovado que o terreno solicitado por um banco para penhora tinha área inferior a quatro módulos fiscais, requisito exigido pelo entendimento das instâncias superiores. Os moradores também comprovaram em juízo que as áreas são destinadas à exploração familiar, anexando diversos documentos que demonstram a atividade produtiva na comercialização de soja e outros produtos agrícolas, desde notas de produtor rural e registros audiovisuais que evidenciavam o efetivo plantio e manejo das terras.
Na Comarca de Araucária, um acórdão da 16ª Câmara Cível, com relatoria do desembargador Victor Martim Batschke, reconheceu a impenhorabilidade do imóvel rural em questão a partir da declaração e notas fiscais que demonstravam a exploração agrícola do imóvel e a utilização dos rendimentos obtidos para a manutenção do núcleo familiar. No decorrer do processo foram apresentadas notas fiscais de produtor rural e comprovante de inclusão no Cadastro de Produtores Rurais, assim como informações sobre o tamanho da propriedade, inferior aos quatro módulos rurais exigidos.
A 16ª Câmara Cível julgou um caso semelhante da Comarca de Salto do Lontra. A relatoria do desembargador José Laurindo de Souza Netto apontou que os imóveis penhorados no processo totalizavam área inferior a quatro módulos fiscais, enquadrando-se assim no conceito legal e jurisprudencial de pequena propriedade rural. Os produtores rurais também conseguiram demonstrar a exploração da propriedade em regime de economia familiar, com notas fiscais vinculadas ao endereço dos imóveis, bem como de elementos indicativos da existência de benfeitorias e de residência no local. “A impenhorabilidade da pequena propriedade rural configura garantia constitucional de natureza absoluta, prevista no artigo 5º, inciso XXVI, da Constituição Federal, e no artigo 833, inciso VIII, do CPC/2015, sendo aplicável independentemente da existência de outros imóveis”, explicou o desembargador. (Assessoria)
Foto: Magnifik